 OraAgent
先说结论:有效,但有效的不是"名单",是"判断"。 名单可以买到——几十家、几千家公司名,按票数排好序,还带占比;判断买不到——哪几家是同行、哪几家是货代、哪几家是集团内部调拨、哪几家只买过一次,这些都要自己从明细里看。
分不清这两件事,最常见的结局是:拿到一份 5,068 家的表,从第一名开始群发,发到的全是自己人。
一、错在把名单当判断
一份按票数排序的买家名单,通常只有三列:公司名、票数、占全部票数的比例。这三列都真的,但都不回答"该不该联系他"。
要回答这个问题,至少得再补四个判断:集中度(票数是不是被少数抬头吃掉)、密度(这家是常年买还是偶尔买一次)、来源结构(这个国家的货是谁供的、什么规模在供)、字段(明细里这家是不是自己给自己报关、是不是货代)。四个判断都能从同一批数据里做出来,但它们不在名单里。
二、一个真实样本:8482 美国近 12 个月
用平台内置海关数据查滚动轴承(HS 8482)在美国的进口记录,区间 2025-11-01 至 2026-10-31:48,725 票,5,068 家进口商,平均每家 9.61 票。这个均值先记住,后面要用。
前十大进口商是这样排的:
| 名次 | 进口商 | 票数 | 占全部票数 |
|---|---|---|---|
| 1 | SCHAEFFLER GROUP USA INC | 9,266 | 19.02% |
| 2 | MISUMI USA, INC | 8,541 | 17.53% |
| 3 | NIPPON THOMPSON CO.,LTD | 1,496 | 3.07% |
| 4 | UCHIYAMA MARKETING & DEVELOPMENT AMERICA LLC | 678 | 1.39% |
| 5 | THK MANUFACTURING OF AMERICA, INC | 629 | 1.29% |
| 6 | SKF USA INC | 627 | 1.29% |
| 7 | DUNCAN DISTRIBUTION CENTER | 460 | 0.94% |
| 8 | NSK CORP | 453 | 0.93% |
| 9 | SCHAEFFLER VEHICLE LIFETIME SOLUTIO | 419 | 0.86% |
| 10 | SKF AUTOMOTIVE USA INC | 333 | 0.68% |
三、判断一:先看集中度,前两名不是你的客户
前两名合计 17,807 票,占 36.55%;前十名合计 47.00%。也就是说,近一半的进口票数集中在 10 个抬头里,而从第 3 名开始占比就掉到 3.07%,第 4 名已经是 1.39%。
这个结构说明两件事。第一,头部这十家不是"待开发客户",是行业里已经成规模的采购方:舍弗勒、米思米、NTN(NIPPON THOMPSON)、THK、SKF、NSK,任何一家要做供应商准入,都不是一封开发信能推进的。第二,真正的机会在 11 名之后那一大段——但它同时也是最难筛的一段,因为票数已经掉到 1% 以下,光看排名分不出谁值得先联系。
做判断的第一个动作,是把前十名从"客户名单"里划出去,单独放一张"非目标清单"。 不划,你的第一周就浪费在给同行和巨头写信上。
四、判断二:用票数密度筛掉一次性买家
5,068 家分 48,725 票,平均 9.61 票。这个均值本身就是一把筛子:取均值的两倍,也就是 19 票,作为"常年买家"的门槛。
低于 19 票的,大部分是偶发采购——买一次样品、补一批急件、或者干脆是某个项目的尾单。这类客户不是不能做,但不能排在名单前面。名单按票数排序,天然把巨头放最前、把偶发买家放最后,中间那一段才是要花时间的地方。
这里要提醒一句:票数密度不等于采购金额。美国记录多数不披露金额,本篇也没有任何金额结论;票数只能说明"动作频率",说明不了"钱多少"。
五、判断三:看来源结构,中国货源多不等于好进
同一批记录按来源国拆开,结构比总量有意思得多:
| 来源国 | 票数 | 出口商家数 | 占全部票数 | 每家出口商平均票数 |
|---|---|---|---|---|
| 越南 | 19,158 | 164 | 39.32% | 116.8 |
| 中国 | 11,630 | 2,988 | 23.87% | 3.9 |
| 德国 | 5,126 | 400 | 10.52% | 12.8 |
| 印度 | 2,893 | 212 | 5.94% | 13.7 |
| 日本 | 2,015 | 156 | 4.14% | 12.9 |
越南票数最多,但只有 164 家出口商在供,平均每家 116.8 票;中国 2,988 家在供,平均每家 3.9 票——两者差 30 倍。
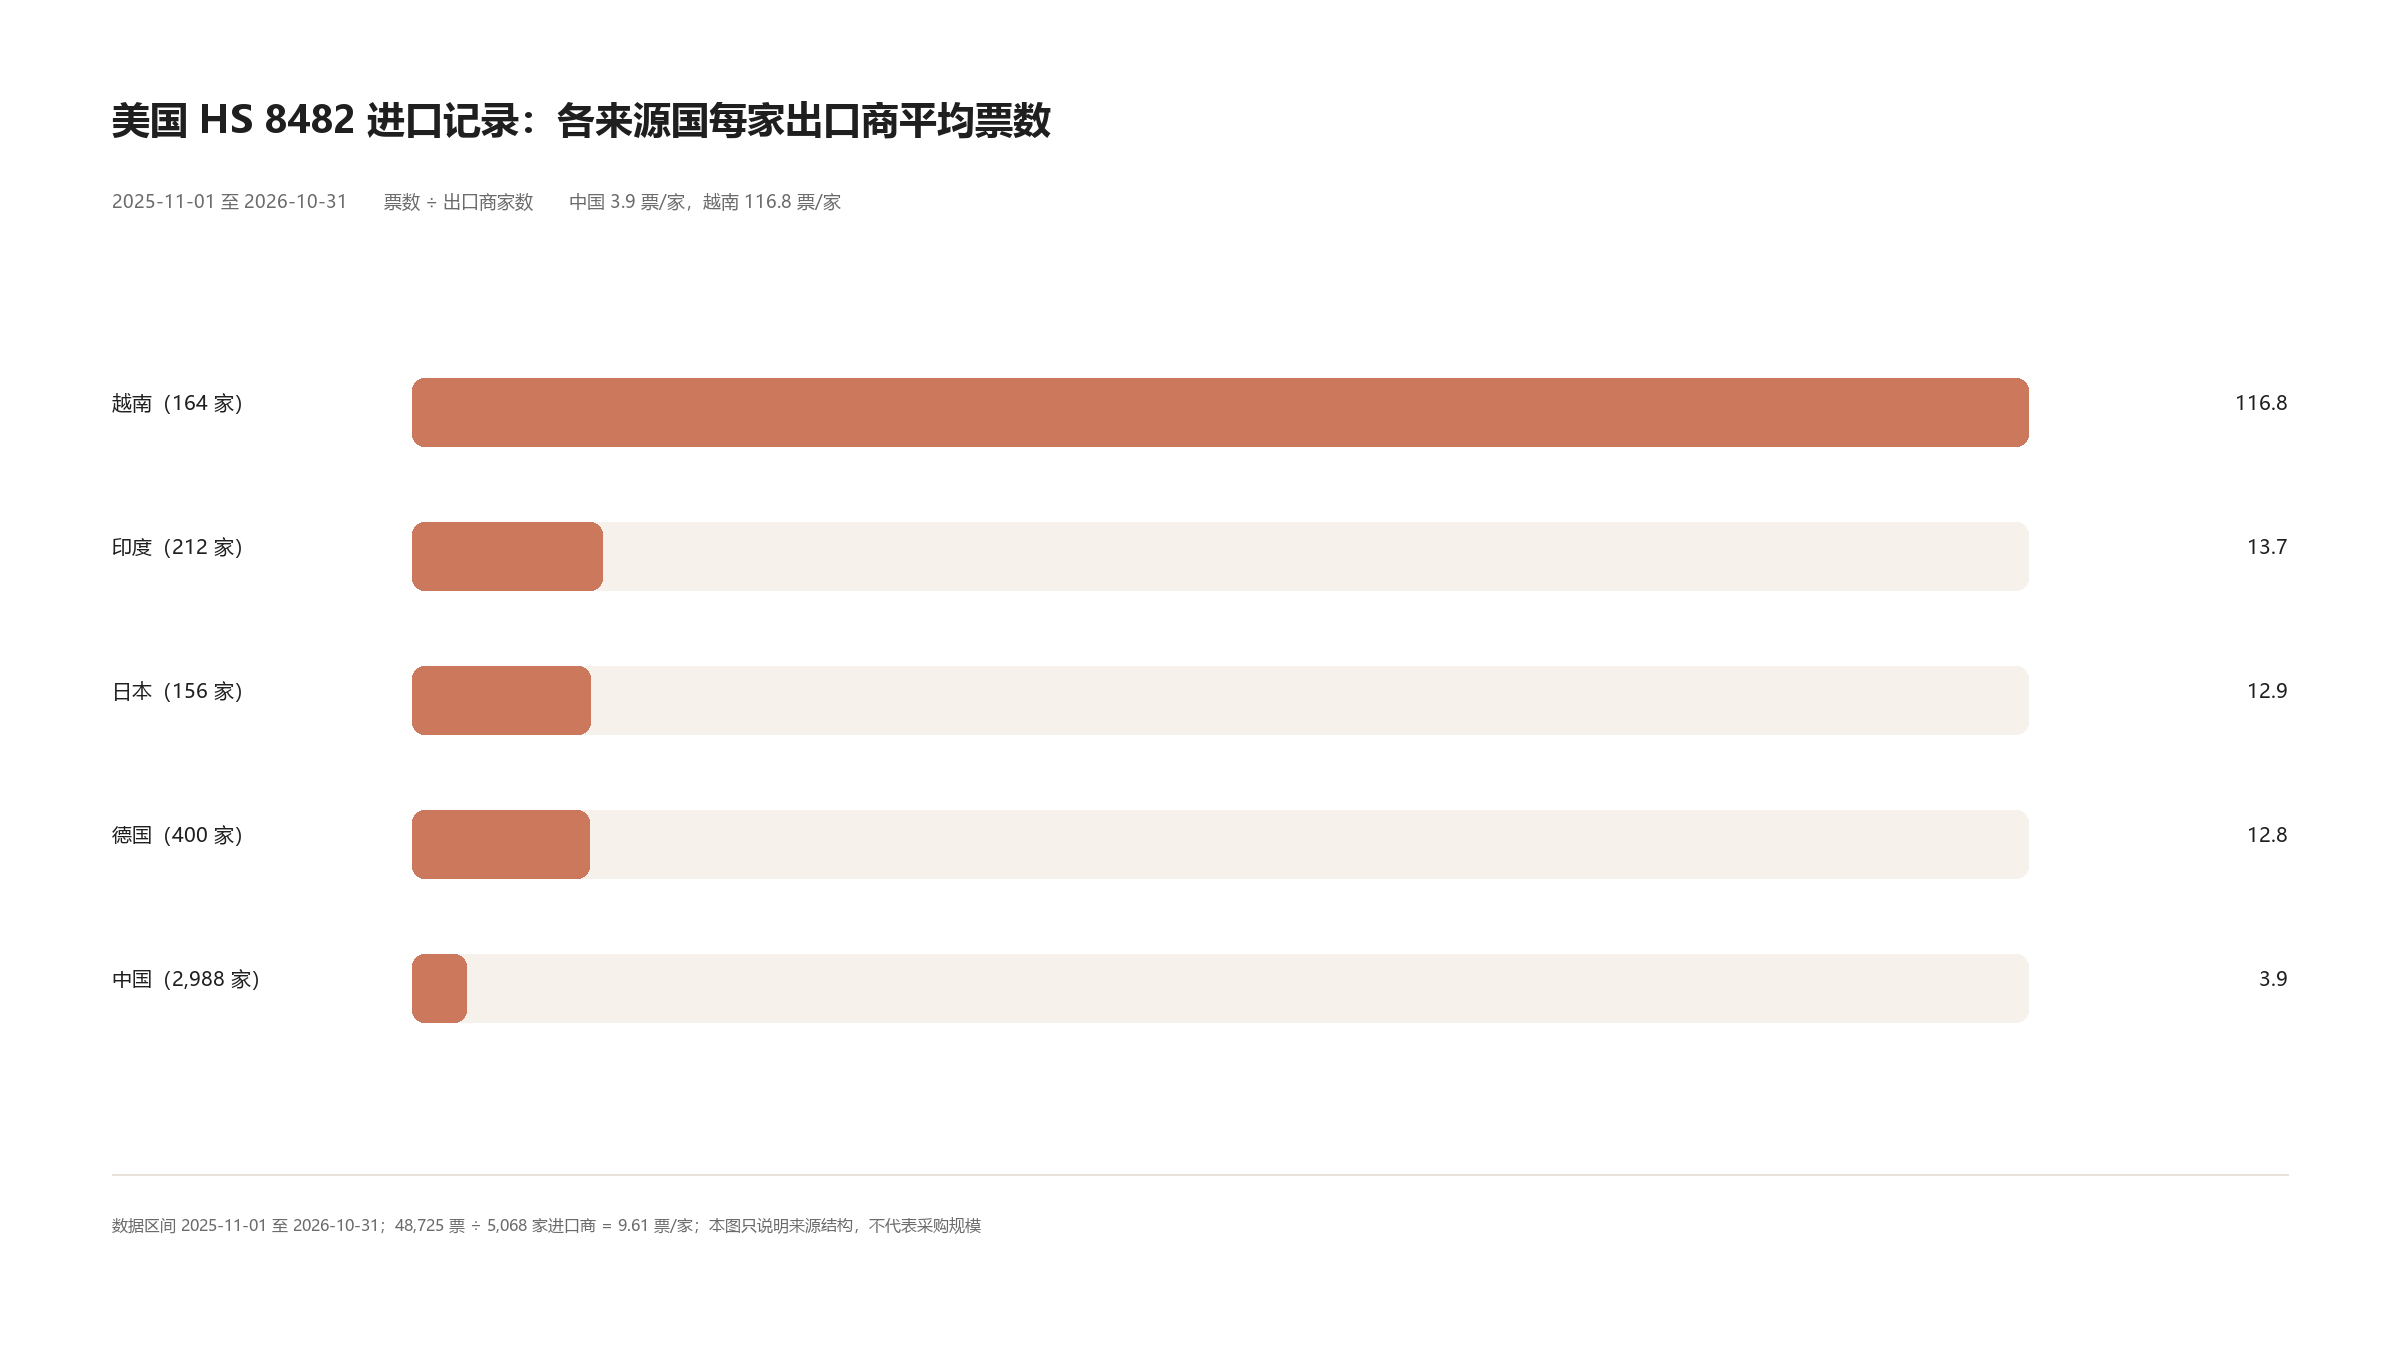
图注:数据区间 2025-11-01 至 2026-10-31。票数 ÷ 出口商家数,越南 19,158 ÷ 164 = 116.8,中国 11,630 ÷ 2,988 = 3.9。
这就是"名单给不出来、必须自己算"的那一层判断:同一个"美国市场",一种是少数大厂在批量供货,一种是近三千家中小厂在分小单。 如果你是中小厂,跟越南那 164 家比的是产能和认证;跟中国这 2,988 家比的是交期、起订量和细分型号。两种竞争,话术和报价结构完全不同。
所以"中国货源占 23.87%,还有空间"这句话本身没错,但它不是结论,只是起点:剩下要问的是,这 23.87% 里,你抢的是大厂的单,还是小厂的单。
六、判断四:抽样看字段,先把货代和关联方划掉
把最近一页 20 条明细逐条看一遍,能看到名单里看不到的东西:
| 现象 | 20 条中条数 | 说明 |
|---|---|---|
| 单票金额「未公开」 | 20 | 金额只在汇总层可得,单票查不到 |
| 进口商与出口商同名 | 4 | 自报自收,不构成外部采购机会 |
| 进口商名称含物流/航运 | 3 | 货代可以是进口记录主体,不是终端买家 |
| 同一进口商、出口方为其关联主体 | 3 | 舍弗勒 3 条,出口方均为 INA HOLDING SCHAEFFLER |
| 一票申报多个编码 | 2 | 同一票货拆多个子目,票数会被放大 |
20 条里,4 条进出同名、3 条是货代、3 条是集团内部调拨——这几类如果不划掉,你名单上的"活跃买家"就会虚高。而这几种情况,只有看明细字段才能发现;看名单,四家都只是"进口商 + 票数"。
七、这套判断什么时候会失效
- 票数不等于采购规模。 一家公司一年几百票小单,可能不如另一家二十来票大单。美国记录不披露金额时,票数只能当频率用。
- 同名主体会拆分。 榜单里 SCHAEFFLER GROUP USA INC 与 SCHAEFFLER VEHICLE LIFETIME SOLUTIO 分列第 1 和第 9,没有合并;如果不人工合并,集中度会被低估。
- 货代混入是系统性的。 抽样里 3 条是货代,但不能据此推断全量的货代比例——20 条样本做不了这个推断。
- 集团内部调拨不算机会。 舍弗勒从 INA HOLDING SCHAEFFLER 进货,是同一集团的两个主体,不构成"换供应商"的可能。
- 性质判断需要证据。 米思米排第 2(8,541 票),但抽样里没有出现它的记录,本篇不判断它是自产、分销还是代工,只标注"未核实"。
- 区间一变,结论要重算。 本篇是 2025-11-01 至 2026-10-31;换季度、换编码位数,集中度和来源结构都会变。
八、口径说明
- 数据区间:2025-11-01 至 2026-10-31,美国进口记录;查询日期 2026-11-19;同目录
data.md记录了四次查询的参数、返回值与派生算式。 - 计数口径:票数取概览返回的 48,725,明细层可检索条数为 43,474,两个口径不同,本篇只用前者,未混用。
- 金额口径:概览有金额汇总,明细 20 条金额全部「未公开」,因此本篇不写任何客单价或采购规模结论。
- 主体口径:进口商名称按记录原值呈现,未做人工合并;货代、同名主体的识别只基于抽样字段,不外推到全量。
- 已知局限:抽样 20 条只用于说明"名单缺哪几类信息",不代表全量比例;票数是动作频率,不是金额。
参考来源
- 海关数据找客户准确吗?三种情况会查错:先确认数据本身错不错,再谈名单怎么用
- 海关数据能查到什么?一条进口记录的全部字段和四个空白:本篇第六节抽样用的就是这套字段
- 同一个产品四种查法差 2.9 倍:编码和关键词怎么选:换编码位数,名单会整批换掉
- 机械密封出口美国客户怎么找?HS 8484 的 796 家买家结构:同一套集中度判断用在另一个 84 章品类上
- OraAgent 功能页:海关数据与客户开发