 OraAgent
先给结论:481910(瓦楞箱盒)、481920(非瓦楞折叠盒)、481940(纸袋)三个编码,现行出口退税率都是 13%。所以报价时的差异不在税率本身,而在归类和申报要素——归错一个码,退税要改单,客户的进口清关也跟着错。
一、三个编码的退税率与申报要素
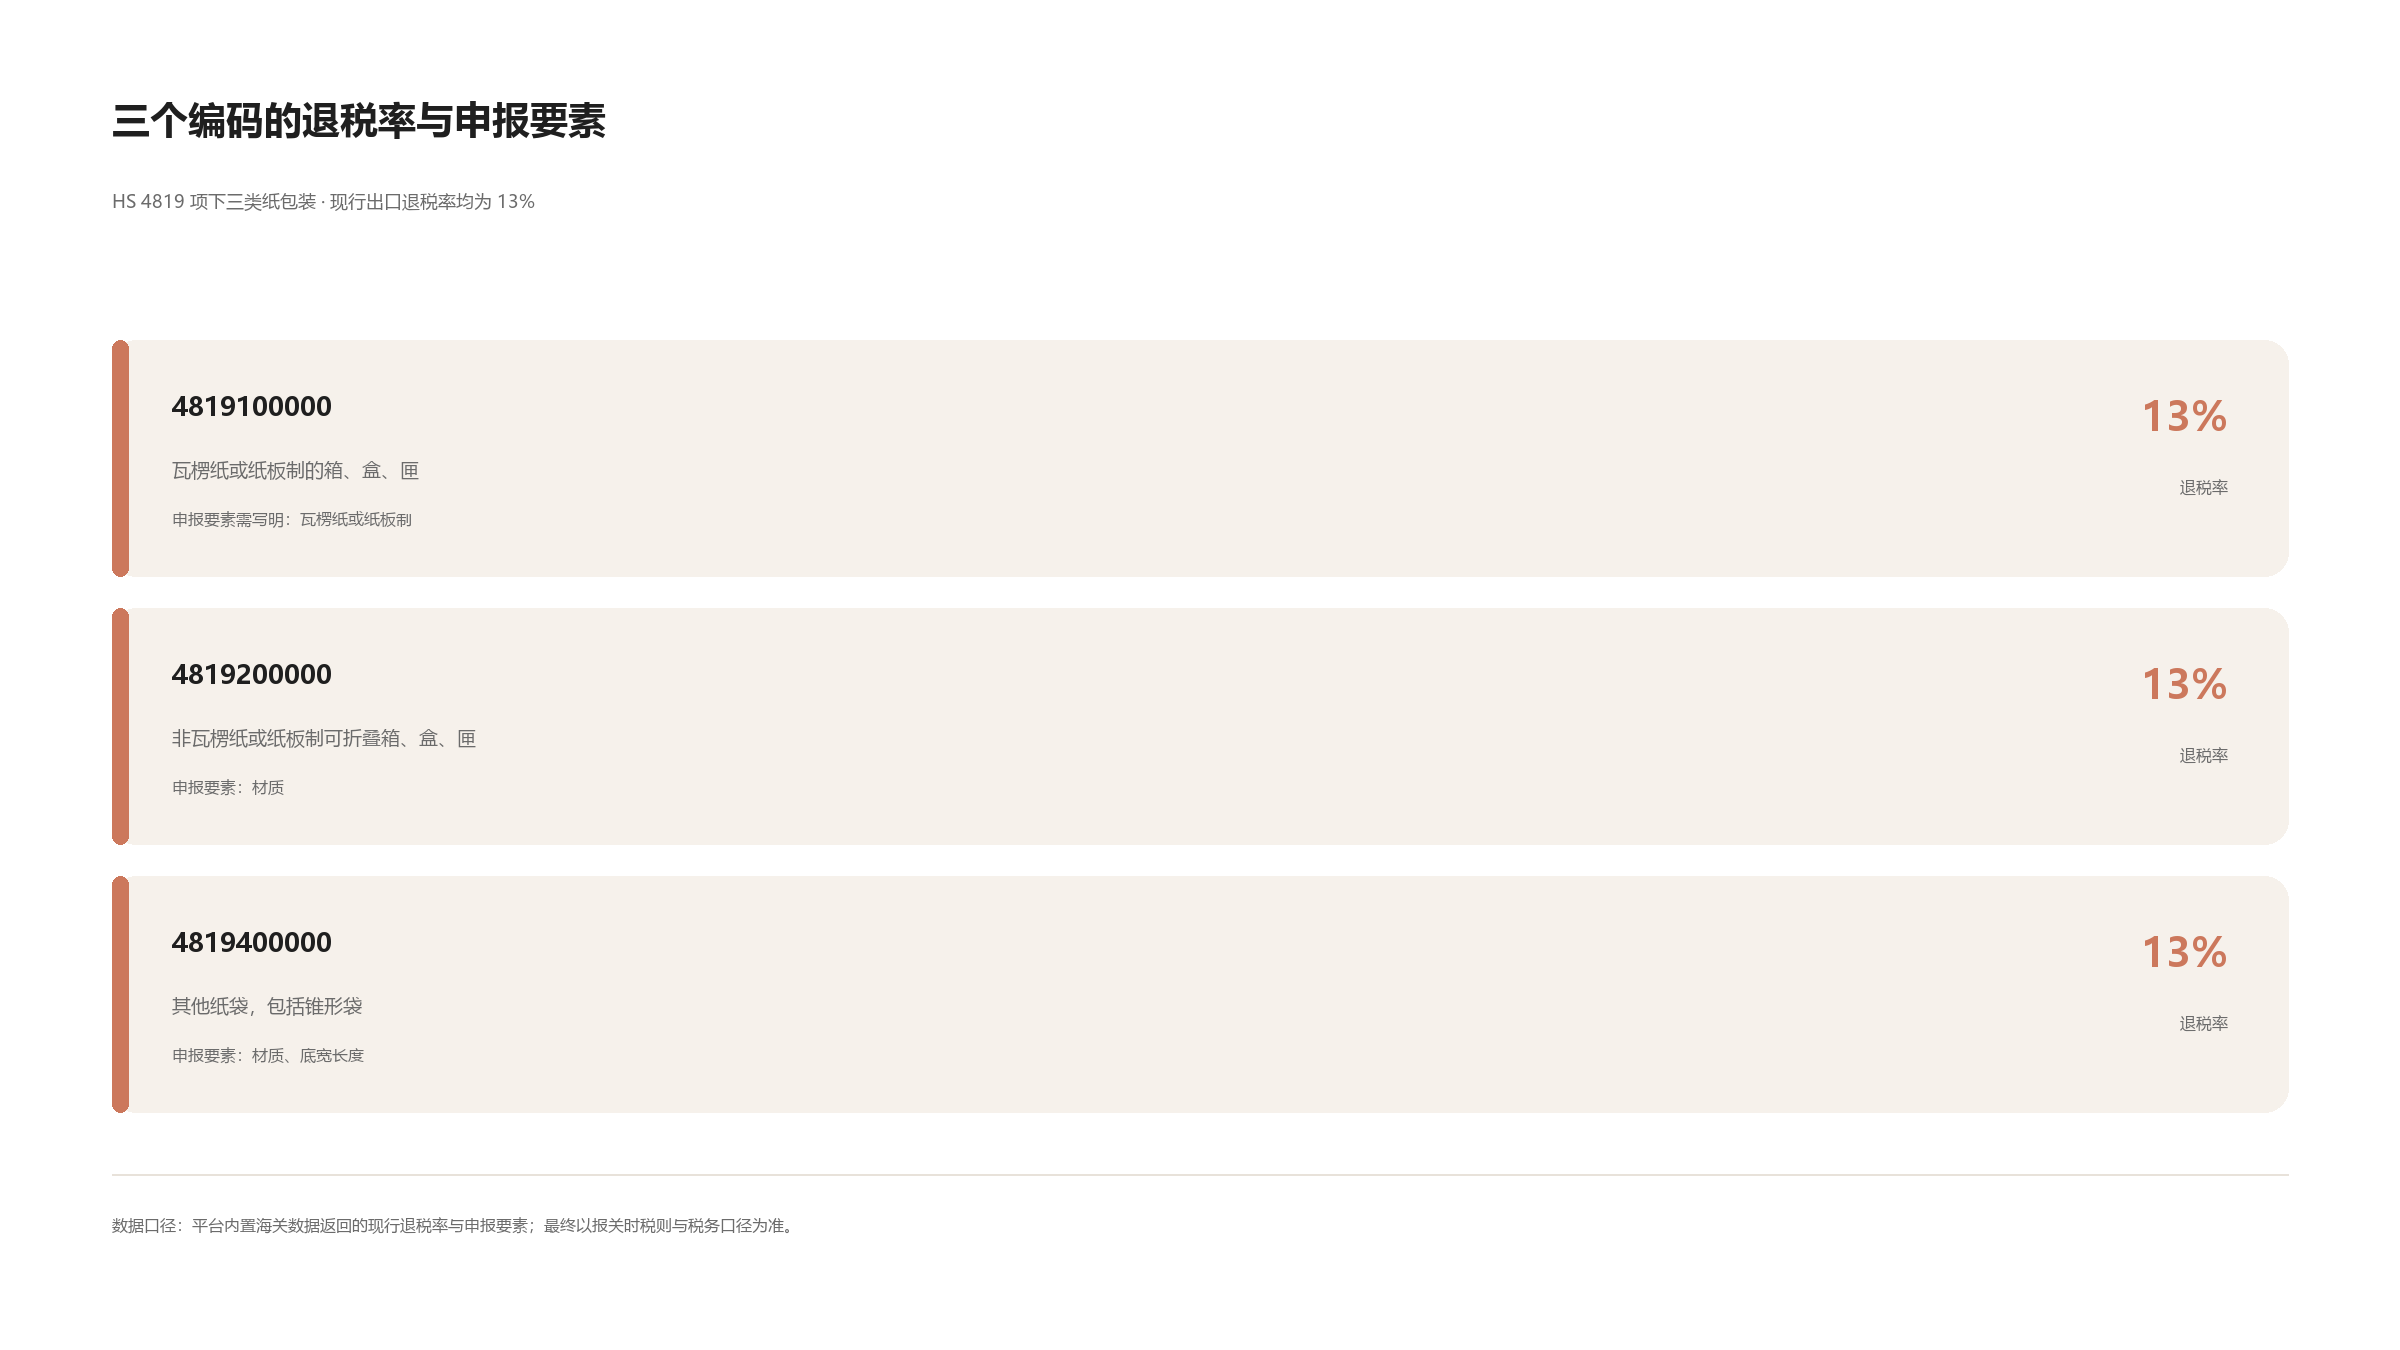
| 编码 | 品名 | 出口退税率 | 申报要素关键项 |
|---|---|---|---|
| 4819100000 | 瓦楞纸或纸板制的箱、盒、匣 | 13% | 材质(需写明瓦楞纸或纸板制) |
| 4819200000 | 非瓦楞纸或纸板制可折叠箱、盒、匣 | 13% | 材质 |
| 4819400000 | 其他纸袋,包括锥形袋 | 13% | 材质、底宽长度 |
注:481950(其他纸容器)与 4819 项下其他子目未纳入本文统计,遇到硬盒、纸罐、纸浆模塑类包装要单独判归类。
三个码退税率一致,不代表可以随便报。481910 的申报要素要求写清「瓦楞纸或纸板制」,481940 要求写「底宽长度」,要素缺项或与实物不符,报关环节就要退回改单。
二、退税率一样,为什么还要分开报
第一,退税算的是计税依据,不是税率。 退税额=计税依据×退税率。三个码税率相同,差异出在出口发票金额与购进发票是否对得上;归类被质疑时,整票的计税依据都要重新核。
第二,客户端的税号会跟着错。 美国端 4819.10、4819.20、4819.40 是三个独立税号,你报瓦楞箱、客户按折叠盒清关,两边对不上,轻则补资料,重则查验。
第三,不同编码的买家结构完全不同。 下面这组数据能说明为什么值得分开算。
三、四步判断该归哪个编码
- 纸板是瓦楞结构(中间有楞)→ 481910。
- 不是瓦楞,但能折叠成型,比如卡盒、彩盒、化妆品盒 → 481920。
- 是袋子,手提袋、购物袋、锥形袋 → 481940。
- 以上都不是,硬盒、纸罐、纸浆模塑、其他纸容器 → 481950,按材质和结构单独判。
判断顺序不要反:先看材质结构,再看用途。同一个盒子印了图案、做了烫金,不影响归类。
两个常见误判:把瓦楞彩盒报成 481920(看到有印刷就当成彩盒,没看纸板中间有没有楞);把带提绳的硬纸礼盒报成 481940(因为长得像袋子)。前者会在客户清关时暴露,后者要改单重报,两头都赔时间。
四、这三个编码下,美国谁在买
| 编码 | 近 12 个月美国进口票数 | 进口商家数 | 平均每家票数 |
|---|---|---|---|
| 481910 瓦楞箱盒 | 36,379 | 6,037 | 6.0 |
| 481920 折叠彩盒 | 16,443 | 3,620 | 4.5 |
| 481940 纸袋 | 21,816 | 3,503 | 6.2 |
三个编码的买家画像差别很明显:
- 瓦楞箱盒买家最多、单家票数最高,多是工业品和电商履约的走量包装,比价直接,交期敏感。
- 折叠彩盒买家只有瓦楞的一半,品牌定制多,打样和改版周期长,一旦进入不容易被换掉。
- 纸袋买家最少但票数不低,零售和礼品渠道为主;抽样里出现 DSV、Yusen 这类物流商抬头,说明这个编码下货代混入的比例偏高,筛名单时要先剔掉。
想做长期客户,折叠彩盒的黏性最好;想快速起量,瓦楞箱盒的名单最容易找;纸袋则要先花时间洗掉货代。
五、谁在供:折叠彩盒的来源结构
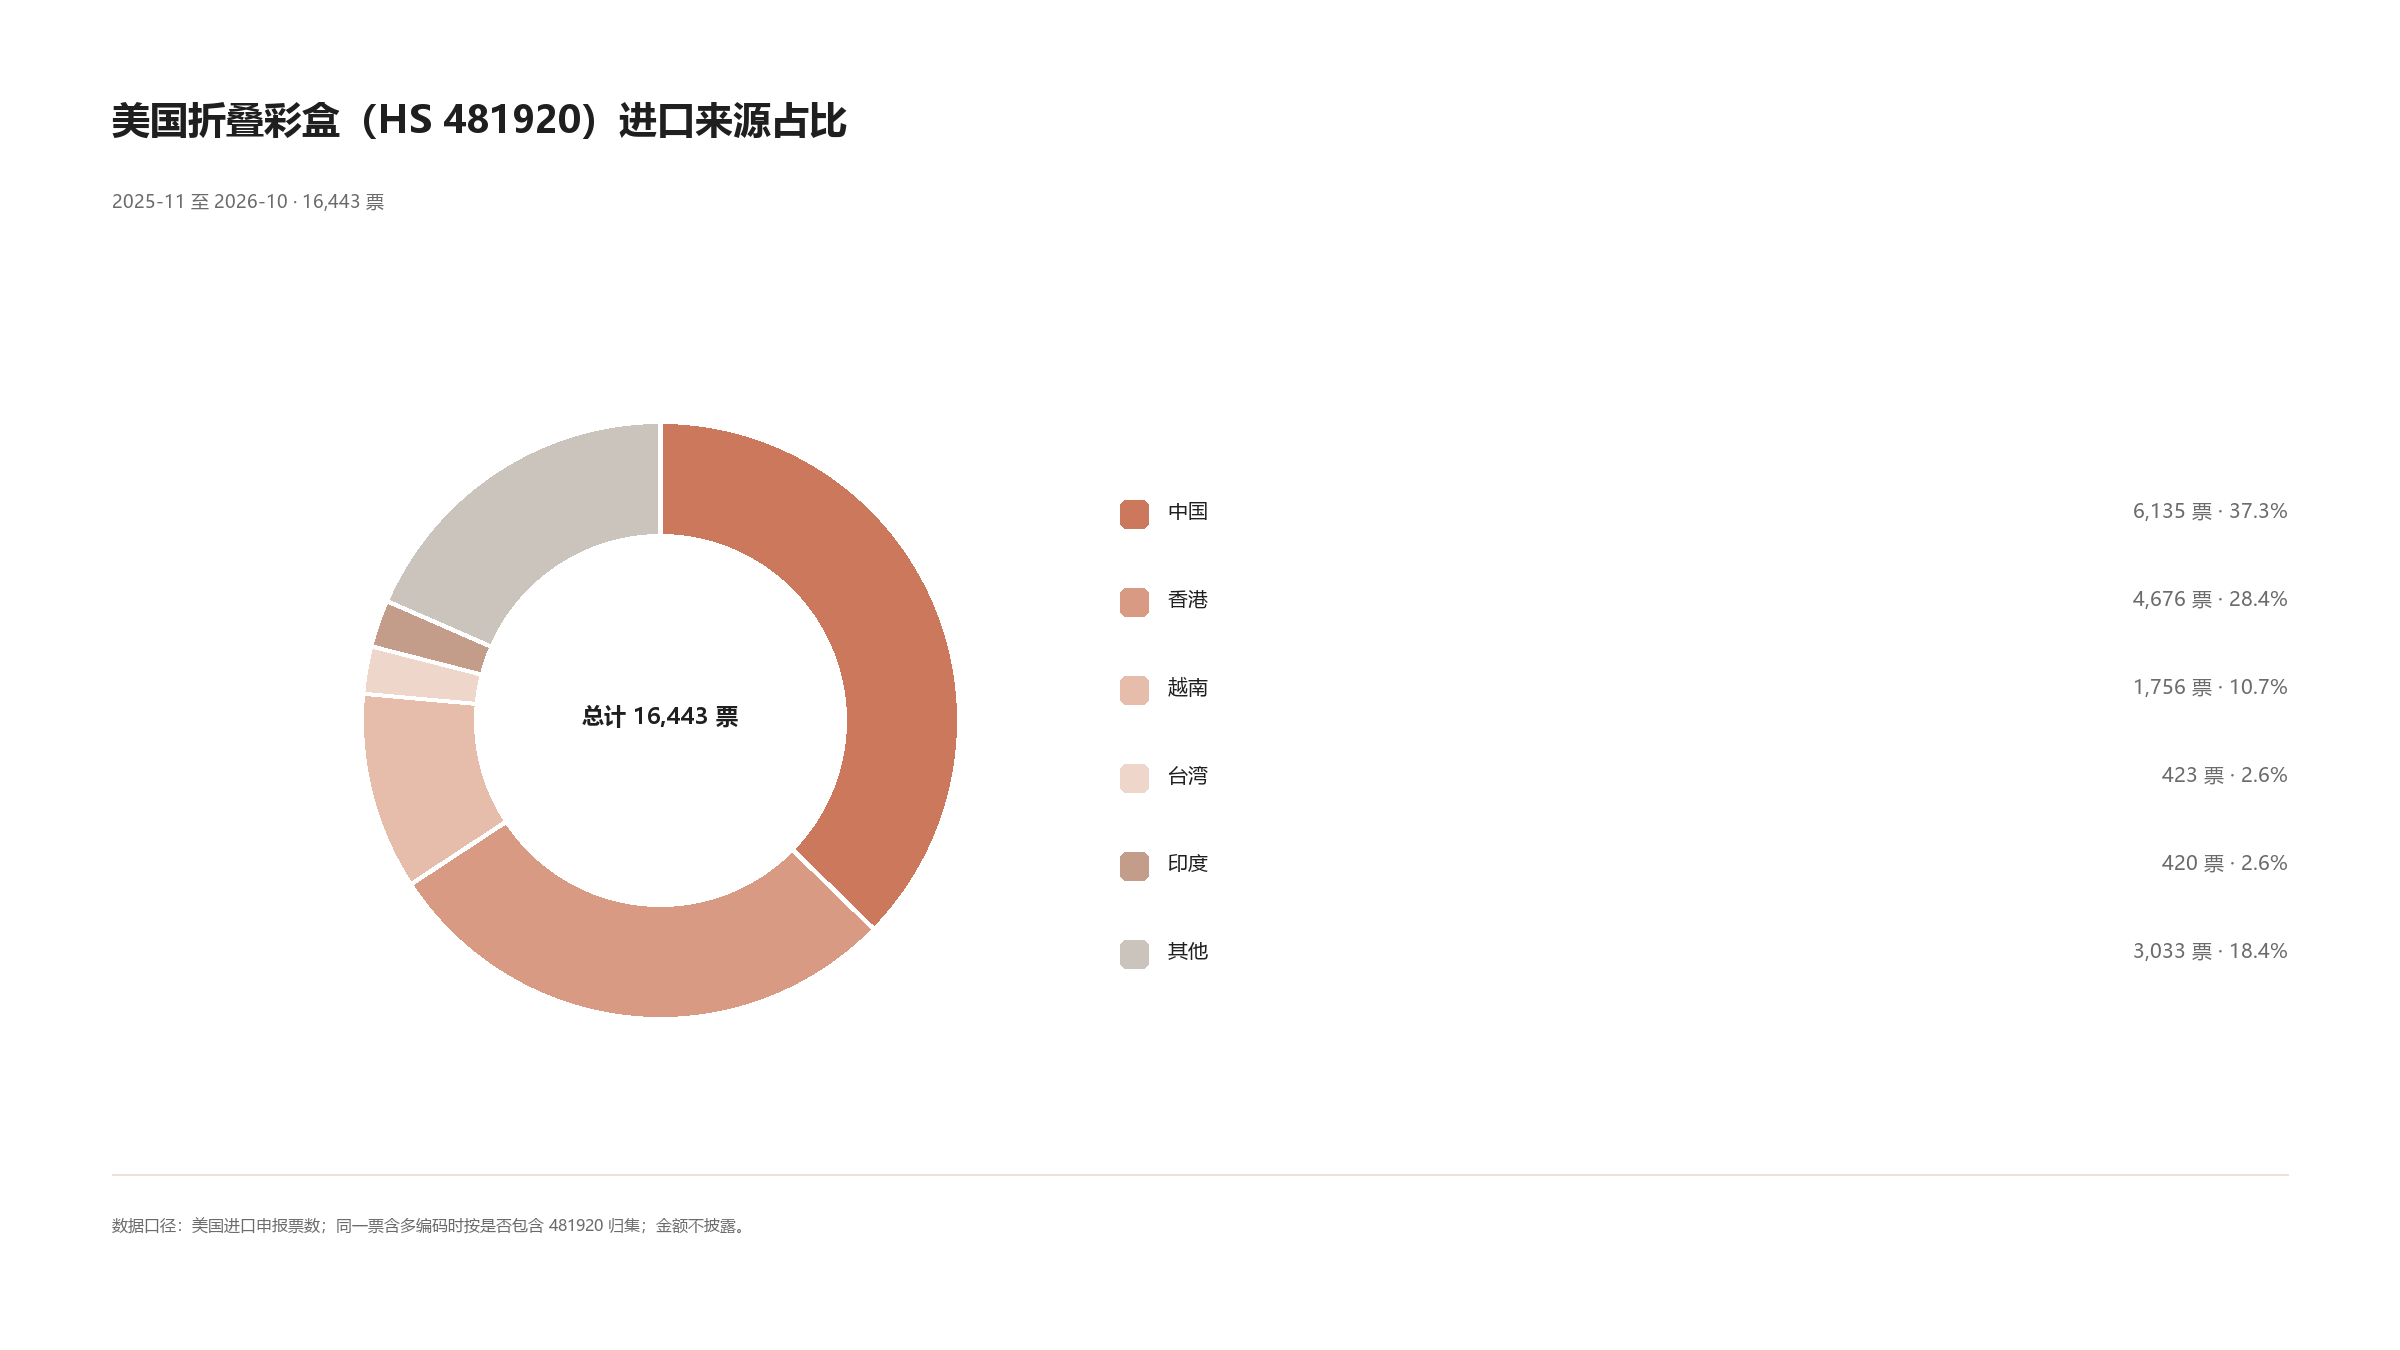
以买家最集中的折叠彩盒(481920)为例,近 12 个月美国进口的来源结构是这样的:
| 来源地 | 票数 | 占全部票数 | 出口商家数 | 平均每家票数 |
|---|---|---|---|---|
| 中国 | 6,135 | 37.3% | 2,012 | 3.0 |
| 香港 | 4,676 | 28.4% | 245 | 19.1 |
| 越南 | 1,756 | 10.7% | 167 | 10.5 |
| 台湾 | 423 | 2.6% | 108 | 3.9 |
| 印度 | 420 | 2.6% | 113 | 3.7% |
两种结构值得注意:中国是「供应商多、单家票数少」,2,000 多家分 6,000 多票,说明这个赛道在比价;香港只有 245 家却做了 4,676 票,平均每家 19 票,大概率是贸易商或转口操作,不是本地生产。造名单时看到香港抬头,先确认它是不是中间商,再决定要不要花时间。
越南平均每家 10.5 票,是中国之外唯一形成规模的替代产地。如果你的客户在问「能不能去越南做」,这张表能给一个具体的量级参照。
六、报价时把退税算进去的三步
- 先定编码,按第三节四步走,再查当期退税率。退税率文库会随税则调整,报价前用最新一版核一次。
- 用不含税成本倒算 FOB,别把 13% 当成利润加在报价里;退税到账有周期,现金流要留出垫付空间。
- 报 DDP 前先问客户税号,把对方的 HTS 和关税确认清楚,再决定报价口径,避免到岸后被补税打脸。
七、口径说明
- 数据区间:2025-11-01 至 2026-10-31,已收录记录截至 2026-09-24。
- 计数口径:以「票」计,一票为一条进口申报记录;同一票含多个编码时按是否包含该编码归集。
- 金额口径:本文不写金额。美国记录多数不披露申报价值,按金额排序会误导。
- 主体口径:以舱单进口商抬头为准,同名企业可能因写法不同被拆分;货代与报关行抬头会混入。
- 税率口径:退税率取自平台内置海关数据能力返回的现行值,最终以报关时税则与税务口径为准。
常见问题
退税率 13%,是不是就能退 13% 的货款? 不是。退税按计税依据和进项情况计算,13% 是税率,不等于退税额占货款的比例。
同一个盒子又有瓦楞又做了印刷,归哪个? 看材质结构,不看印刷工艺。瓦楞结构归 481910,印刷不改变归类。
客户要 DDP 报价,退税怎么处理? 先把进口端关税、增值税算清,再倒推含税成本;退税是出口端的事,不能直接抵掉进口端税负。
参考来源
- OraAgent 官网,海关数据分析与客户开发能力。产品功能