 OraAgent
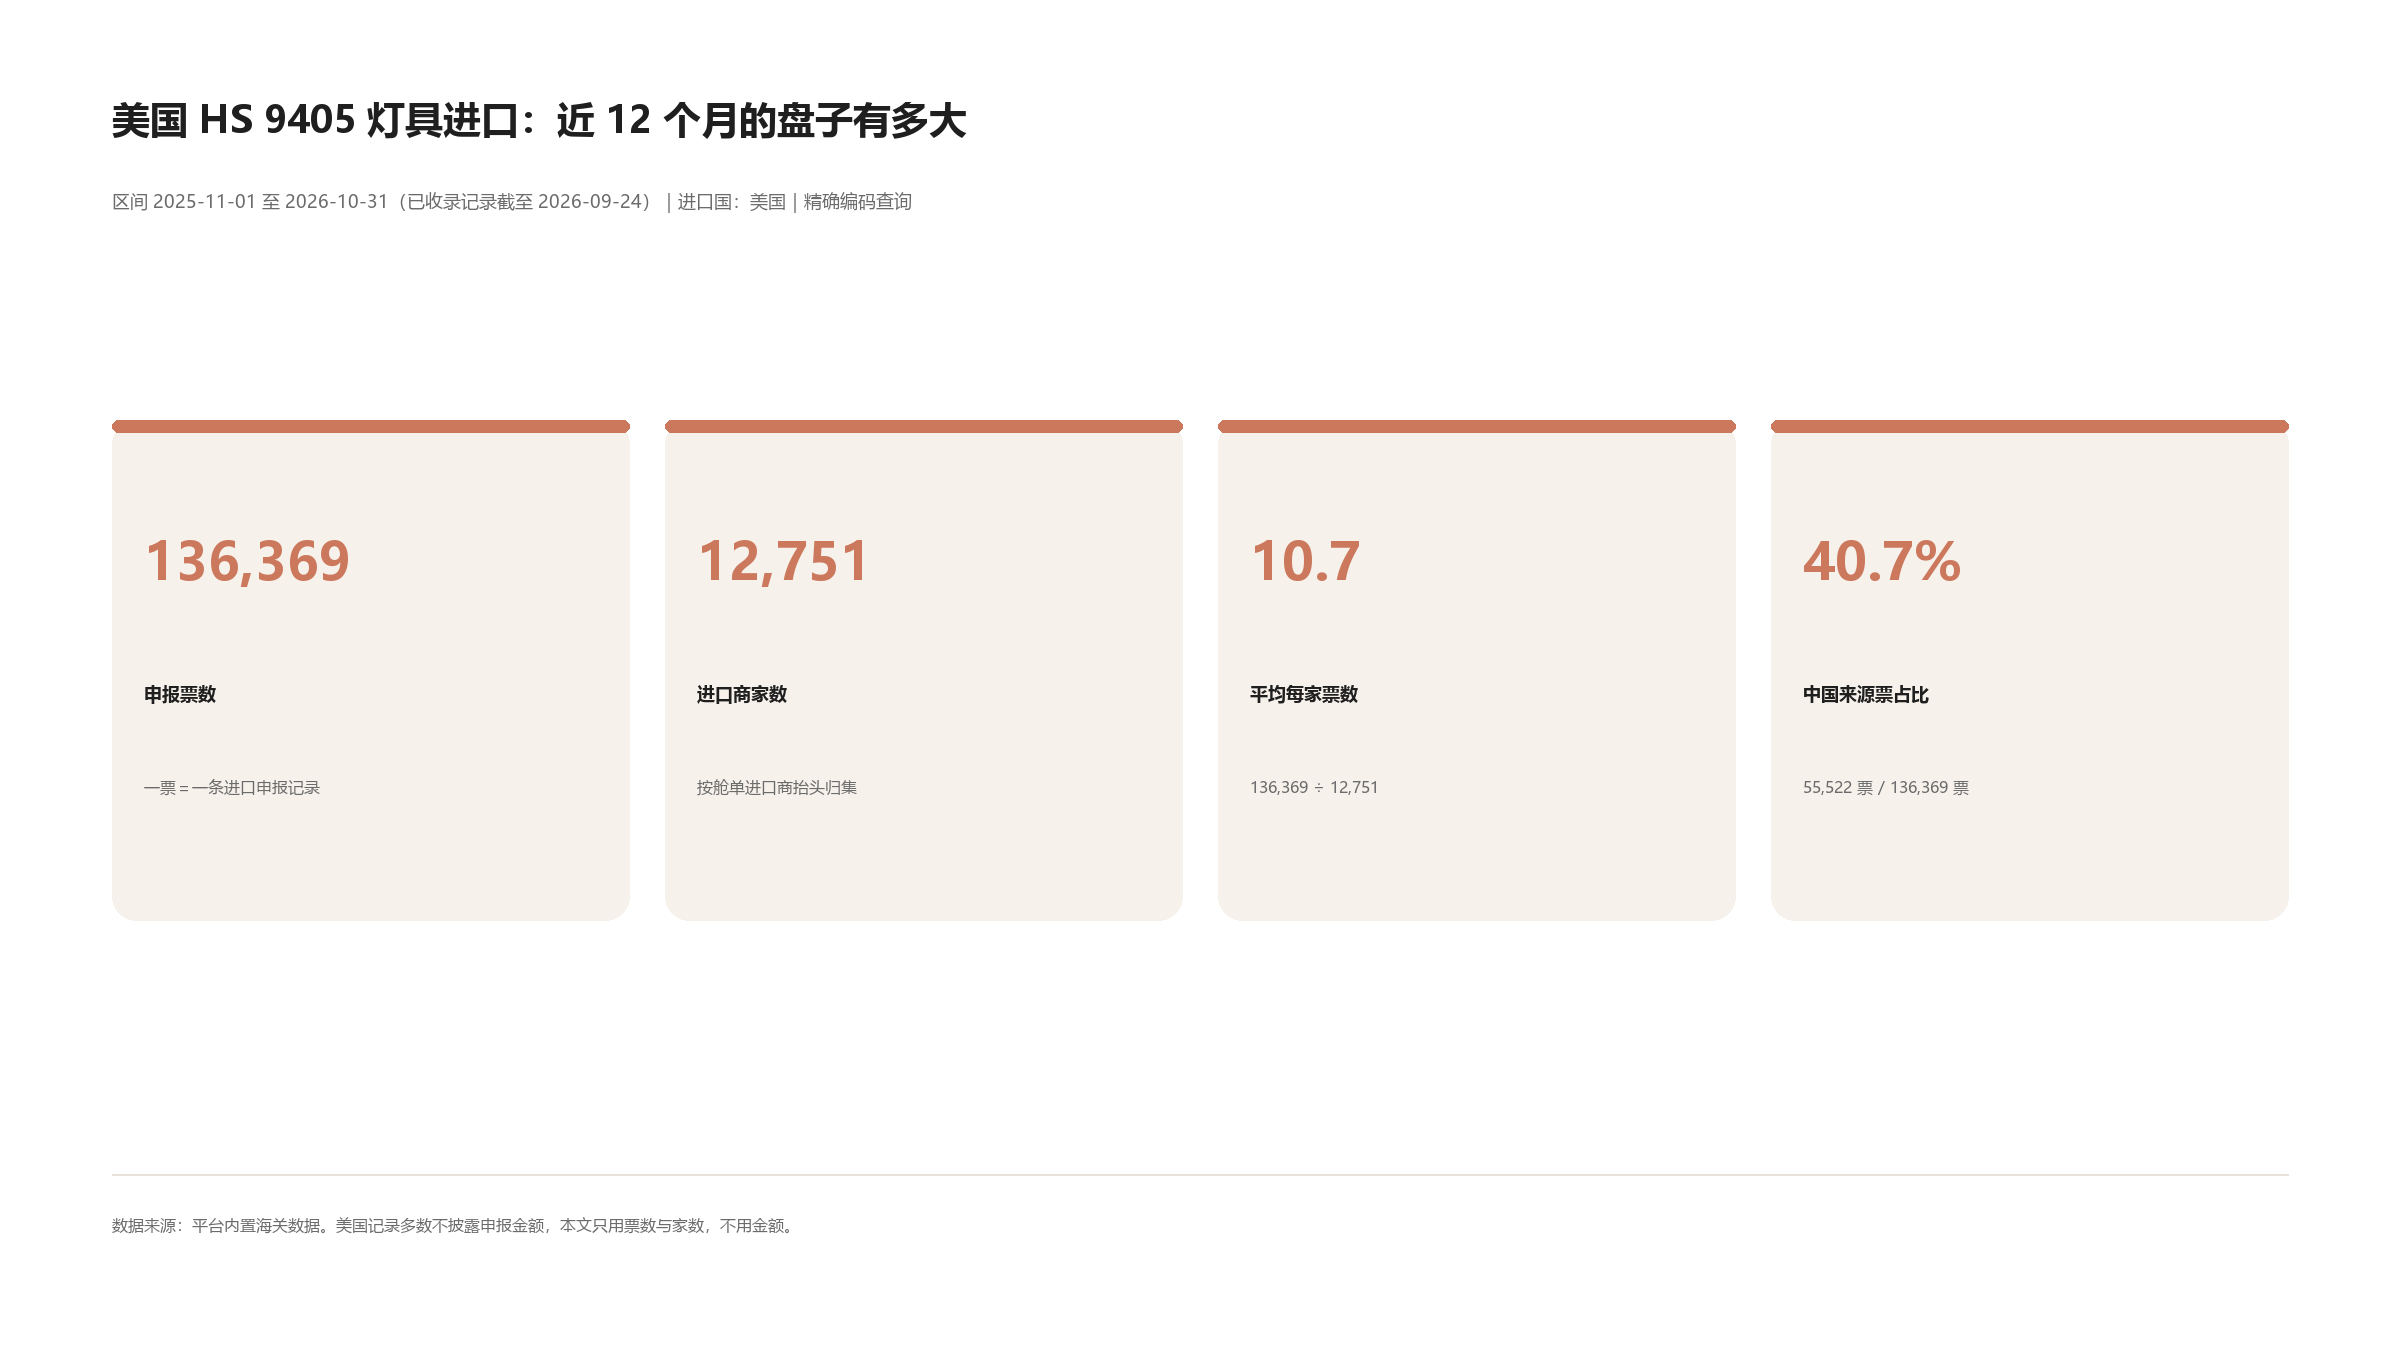
先说结论:12,751 家能直接发的不到一半,顺序必须是「先拆子目、再剔货代、最后按票数排」。 9405 全目平均每家 10.7 票,但四个主力子目只有 6.3 到 7.0 票,说明大盘均值被少数大买家拉高,长尾极长;前十大抬头里 3 家是货代(6,712 票,4.9%),4 家照明品牌合计只有 2,828 票(2.1%)。真正的买家在第 11 名以后。
一、先拆子目:四个主力子目只占一半票数
| 编码 | 子目 | 申报票数 | 进口商家数 | 平均每家票数 |
|---|---|---|---|---|
| 9405 | 灯具及照明装置(全目,含零件、发光标志) | 136,369 | 12,751 | 10.7 |
| 940542 | 其他仅用 LED 光源的电气灯具及照明装置 | 27,360 | 4,200 | 6.5 |
| 940511 | 仅用 LED 光源的枝形吊灯、吸顶灯、壁灯 | 17,646 | 2,651 | 6.7 |
| 940519 | 其他枝形吊灯、吸顶灯、壁灯(非 LED 专用) | 14,837 | 2,118 | 7.0 |
| 940599 | 9405 项下其他材料制零件 | 11,189 | 1,774 | 6.3 |
四个子目加起来 71,032 票,只占 9405 全目的 52.1%。剩下 47.9% 摊在台灯落地灯(940521/940529)、圣诞灯串(940531/940539)、探照灯聚光灯(940541/940549)、非电气灯具(940550)、发光标志(940561/940569)、玻璃与塑料零件(940591/940592)这些子目上。
这组数字里有两件事值得先记住:
- 全目 10.7 票/家,子目只有 6.3 到 7.0 票/家。 全目均值高,是因为少数大买家在多个子目下反复申报被合并计算;一旦按子目切,单家采购频次立刻掉下来。用全目均值估算跟进成本会低估工作量。
- 940542 是 LED 灯具的主战场(4,200 家),940511 是装饰照明的入口(2,651 家)。 这两块的买家不重叠:940542 对应筒灯、面板灯、投光灯、灯带,客户是工程商、批发商、品牌商;940511 对应吊灯、吸顶灯、壁灯,客户是家居零售、设计渠道、装饰照明品牌。用 9405 四位码拉名单,等于把两拨采购混成一封开发信。
所以拉名单的正确起点是子目,不是四位码。做工程照明查 940542,做装饰照明查 940511 加 940519,做配件查 940599。四位码只用来估市场体量。
二、谁在买:前十里 3 家货代,4 家照明品牌只占 2.1%
把 9405 全目前 10 名抬头拉出来,性质一目了然。
| 排名 | 进口商抬头 | 票数 | 占全目票数 | 抬头性质 |
|---|---|---|---|---|
| 1 | UPS SUPPLY CHAIN SOLUTIONS | 3,150 | 2.31% | 货代 |
| 2 | DAMCO DISTRIBUTION SERVICES INC | 2,963 | 2.17% | 货代 |
| 3 | HOME DEPOT USA INC | 2,670 | 1.96% | 家居建材零售 |
| 4 | IKEA SUPPLY AG | 1,821 | 1.34% | 宜家采购主体 |
| 5 | THE HOME DEPOT INC | 1,328 | 0.97% | 家居建材零售(同集团另一抬头) |
| 6 | COOPER LIGHTING SOLUTIONS LLC | 848 | 0.62% | 照明品牌/制造商 |
| 7 | SATCO PRODUCTS INC | 692 | 0.51% | 照明分销商/品牌 |
| 8 | SIGNIFY NORTH AMERICA CORP | 672 | 0.49% | 照明品牌 |
| 9 | RAB LIGHTING INC | 616 | 0.45% | 照明品牌 |
| 10 | YUSEN LOGISTICS (AMERICAS) INC | 599 | 0.44% | 货代 |
三条读法:
一,三席货代合计 6,712 票,占全目 4.9%,比四家照明品牌(2,828 票、2.1%)多一倍多。 这不是说货代在买灯,而是替客户报关时把名字留在了进口商栏。这三家抬头如果进了开发池,投出去的信全部落空,还会拉高退信率。
二,Home Depot 占了第 3 和第 5 两个抬头,合计 3,998 票(2.9%)。 同一集团拆成多个申报主体是常态,排名里出现两次不代表有两个客户。要做它的生意走供应商准入,不靠开发信。
三,前 10 名合计只有 15,359 票,占全目 11.3%。 这意味着 88.7% 的票散在第 11 名以后的长尾里——长尾里既有真正的中型进口商,也有更多货代和出口商抬头。名单的价值在长尾,去噪的功夫也在长尾。
子目内部的集中度略高一点:940542 前十里 DAMCO 1,243 票、Home Depot 1,121 票、UPS 1,102 票,前十合计 5,481 票,占该子目 20.0%。即便如此,第一名的份额也只有 4.54%,没有任何单一抬头能代表这个市场。
三、谁在供:中国 9,091 家出口商,香港 999 家做了 26%
| 来源地 | 申报票数 | 占全部票数 | 出口商家数 | 平均每家票数 |
|---|---|---|---|---|
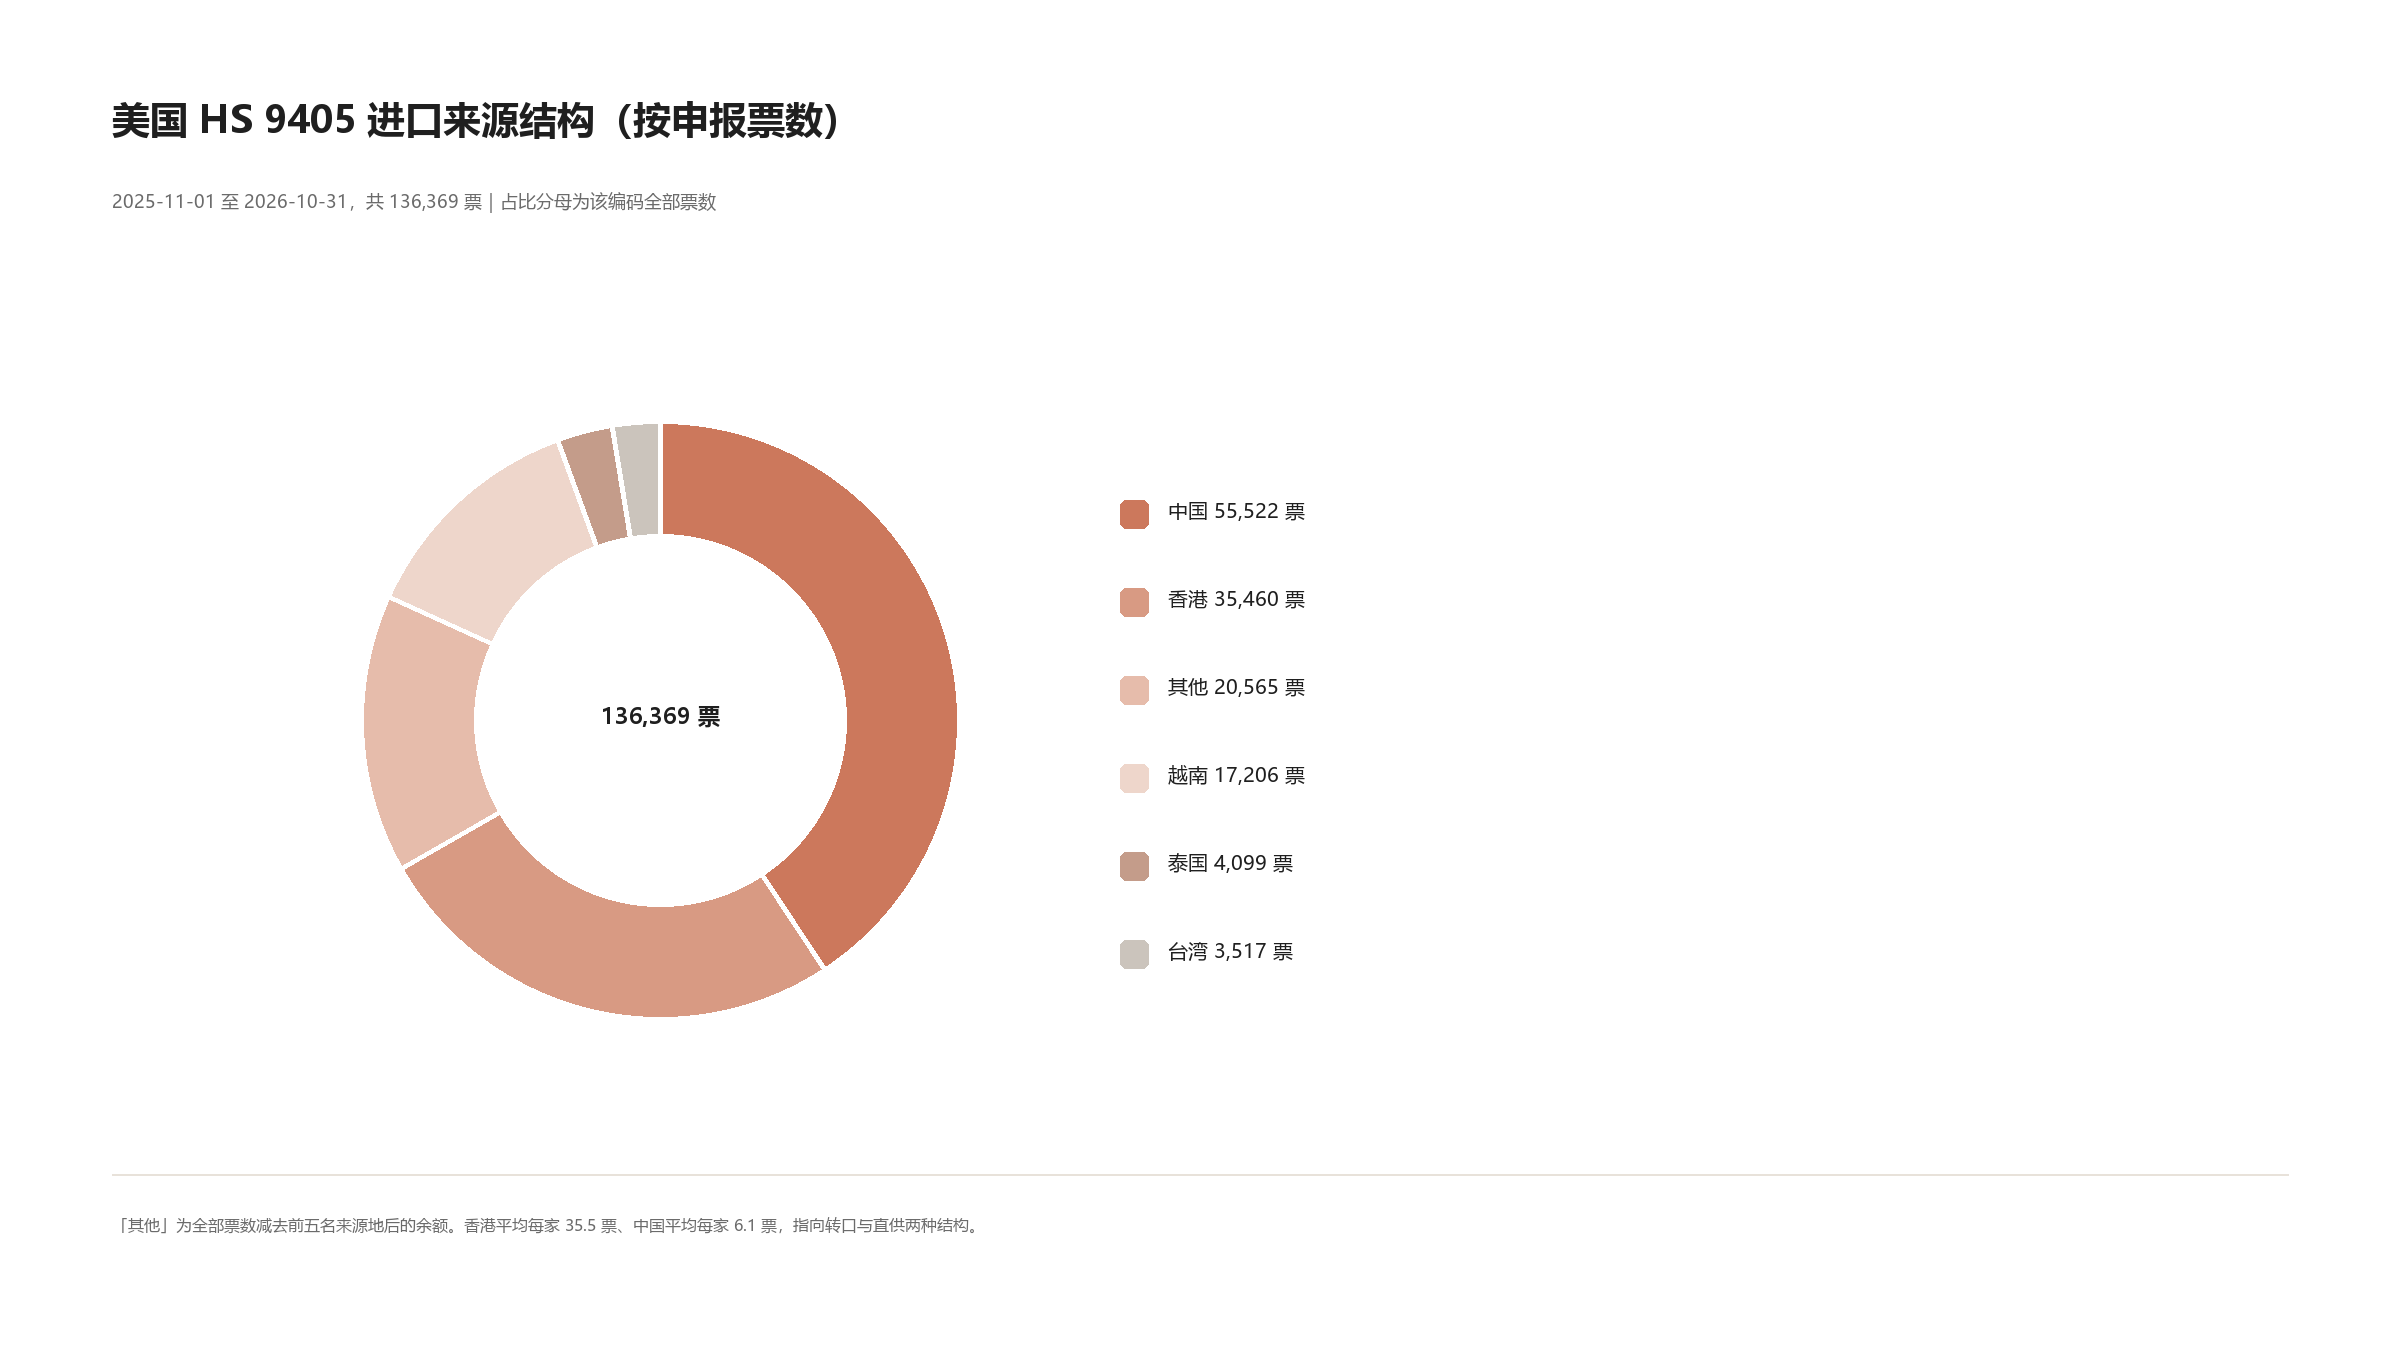
| 中国 | 55,522 | 40.71% | 9,091 | 6.1 |
| 香港 | 35,460 | 26.00% | 999 | 35.5 |
| 越南 | 17,206 | 12.62% | 746 | 23.1 |
| 泰国 | 4,099 | 3.01% | 240 | 17.1 |
| 台湾 | 3,517 | 2.58% | 477 | 7.4 |
这张表比票数排名有用,因为它能看出「谁在真做货」:
- 中国:9,091 家出口商分 55,522 票,平均每家 6.1 票。 供应端极度碎片。美国买家的收件箱里,中国供应商的来信密度最高,靠「我们价格更低」取信基本无效,得拿具体的产品认证、交期、案例说话。
- 香港:999 家出口商做了 35,460 票,平均每家 35.5 票,是中国单家均值的 5.8 倍。 这是转口与贸易主体,不是香港本地产能。名单里遇到香港抬头,先判断它是中间商还是最终买家,别把转口方当终端客户谈条件。
- 越南:746 家、17,206 票、平均 23.1 票/家。 单家体量已经接近香港结构,说明照明产能在系统性外移,不是零星试单。客户问「能不能转越南」,这组数字可以正面回应。
- 泰国 240 家做 4,099 票(17.1 票/家),台湾 477 家做 3,517 票(7.4 票/家)。 泰国玩家少但单家体量大,台湾更接近碎片化供应。
四、三条能直接用的筛选规则
- 按子目开名单。 工程照明 940542;装饰照明 940511 加 940519;灯具配件 940599。不要用 9405 全目,全目 47.9% 的票散在没拆的子目里,混着排会失真。
- 先剔三类抬头,再排序。 第一类是名称含 logistics、customs、broker、freight、distribution、supply chain 的货代报关行;第二类是同一集团拆出的多个申报主体(Home Depot 两个抬头);第三类是出现在进口商栏的中国出口商抬头。剔完再按票数从高到低排。
- 用平均票数判断跟进成本。 单家低于 5 票按长尾处理,标准化开发信、低投入;单家 30 票以上先核身份——香港 35.5 票/家的均值就是转口与贸易主体的特征,这类抬头谈的是佣金和账期,不是出厂价。
五、这篇没查税率和认证,别拿票数推
这篇只查了进口结构、子目分布和买家抬头,没有查税率,也没有查认证。LED 灯具进美国涉及 HTS 归类、301 加征、FCC 电磁兼容、DOE 能效标准几条各自独立的线,按具体税号和产品参数分别执行;票数与税率之间没有任何换算关系,用票数多推「这个品类关税低」是错的。
要报 DDP 或回答客户认证问题,正确动作是:先拿到产品的 10 位 HTS 税号和参数(光源类型、功率、是否含电源、是否无线),再去 USITC 的 HTS 数据库、FCC 与 DOE 的官方页面核对当期条文。第三方文章里的税率表和认证清单互相矛盾时,宁可不写这个角度,也不要抄一个看似合理的数字。
六、口径说明
- 数据区间:2025-11-01 至 2026-10-31,已收录记录截至 2026-09-24。
- 计数口径:以「票」计,一票为一条进口申报记录;进口商家数按舱单进口商抬头去重,同一集团多个主体不合并。
- 金额口径:本文不写金额。记录级申报价值多数为「未公开」,接口汇总值覆盖率不明,按金额排序会误导。
- 主体口径:以舱单进口商抬头为准。货代、报关行、平台、中国出口商抬头会混入进口商栏,抬头性质为人工按名称标注,不是接口字段。
- 已知局限:只拆了四个子目(占 52.1%);未做月度趋势分析;来源结构的「其他」为扣除前五名后的余额(15.1%),未逐国拆分。
参考来源
- 平台内置海关数据(HS 编码 + 进口国 + 区间),本次查询参数与返回值见同目录
data.md。 - OraAgent 功能页:海关数据与客户开发
- 海关数据找客户准确吗?三种情况会查错,附核对清单
- 客户询盘先核身份:报价前的三次交叉验证
- 发开发信前用公开记录交叉核对买家公司